Existe un viejo chiste sobre la profesión contable.
El empresario pregunta:
—¿Cuánto es dos más dos?
Y el “buen contador” responde:
—¿Cuánto quiere que le dé?
La anécdota pretende ser graciosa. Nunca me lo ha parecido.
Detrás del chiste existe una concepción profundamente equivocada de la profesión: pensar que un buen contador es aquel capaz de acomodar los números a los deseos de quien le paga.
Si se quieren disminuir las utilidades, el resultado puede ser tres. Si se necesita mostrar una empresa extraordinariamente próspera ante un banco, podría convertirse en cinco.
Lo único inconveniente parecería ser responder cuatro.
Durante años, acompañando empresas y observando situaciones de crisis, reestructuraciones y problemas de gobierno corporativo, he comprobado que esa aparente “flexibilidad” termina siendo extraordinariamente costosa.
Una empresa puede engañar al banco, a la autoridad tributaria, a un inversionista e incluso a sus propios socios durante algún tiempo. A quien nunca podrá engañar indefinidamente es a su propia realidad económica.
Y tarde o temprano, la realidad cobra.
El primer engañado suele ser el propio empresario
¿Por qué alguien querría distorsionar sus estados financieros?
Las razones parecen inicialmente comprensibles.
Cuando existen utilidades, aparece la tentación de reducirlas para pagar menos impuestos. Cuando existen pérdidas, surge el temor contrario: mostrarlas puede dificultar el acceso al crédito, alarmar a los socios o revelar que el negocio no marcha tan bien como se pretende.
Se empieza entonces a construir una realidad paralela.
Se postergan reconocimientos, se sobrevaloran activos, se mantienen cuentas por cobrar difícilmente recuperables, se ignora el deterioro de inventarios, se mezclan gastos personales de los socios con los de la empresa o se busca alguna interpretación suficientemente creativa para producir el resultado deseado.
Pero allí aparece una paradoja empresarial formidable:
El primero que termina tomando decisiones con información falsa es precisamente quien ordenó falsearla.
El empresario que altera su tablero de instrumentos pierde la capacidad de conducir su propia empresa.
Es como un piloto que modifica deliberadamente el indicador de combustible porque no le gusta la cantidad que muestra.
El problema no desaparece.
Simplemente deja de verlo.
La contabilidad no existe para decirnos lo que queremos escuchar.
La Ley 1314 de 2009 estableció que la información financiera debe ser comprensible, transparente, comparable, pertinente y confiable, precisamente porque debe ser útil para la toma de decisiones. La misma norma establece un principio particularmente poderoso: los hechos económicos deben reconocerse atendiendo a su esencia o realidad económica, y no únicamente a su forma legal.
Esta idea debería estar escrita en la pared de toda gerencia:
La contabilidad no fue creada para justificar decisiones; fue creada para ayudar a comprender la realidad sobre la cual debemos decidir.
Por eso una mala contabilidad no es únicamente un problema tributario.
Es un problema de gobierno.
Cuando la información deja de representar razonablemente lo que ocurre, la junta directiva decide mal, la gerencia asigna mal sus recursos, los accionistas interpretan equivocadamente el desempeño, los bancos calculan mal el riesgo y los inversionistas valoran una compañía que quizá solamente existe en Excel.
Una empresa sin información confiable puede seguir funcionando.
Lo que difícilmente puede hacer es gobernarse bien.
“Yo solamente hice lo que me ordenaron”
Aquí aparece un problema bastante más profundo que la técnica contable.
Es la obediencia.
Durante años he escuchado variaciones de una misma frase:
“Eso fue lo que pidió el dueño”.
“Siempre lo hemos hecho así”.
“Eso lo definió la gerencia”.
“Yo solamente contabilizo lo que me entregan”.
“Finalmente, ellos son los dueños”.
La frase parece descargar la responsabilidad sobre quien dio la orden.
Pero profesionalmente ocurre exactamente lo contrario.
La Ley 43 de 1990 señala que el contador debe actuar con integridad, objetividad, independencia y responsabilidad. Y contiene una precisión que frecuentemente olvidamos: las recomendaciones del cliente o de los funcionarios de una organización pueden observarse siempre que sean compatibles con los principios de integridad, objetividad e independencia.
Es decir:
La obediencia tiene un límite, y ese límite comienza justamente donde empieza el juicio profesional.
El amo y el esclavo dentro de la empresa
Aquí resulta interesante hacer una pequeña digresión filosófica.
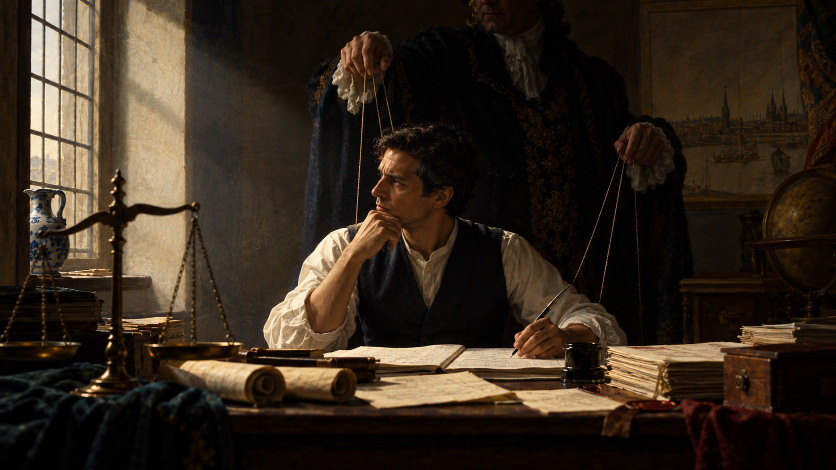
En la conocida dialéctica del amo y el esclavo de Hegel, la relación de poder termina siendo mucho menos simple de lo que inicialmente parece. El amo parece dominar, pero progresivamente depende de aquel a quien domina. El esclavo, mediante su trabajo y su relación directa con la realidad, adquiere un conocimiento que el amo ya no posee.
No pretendo trasladar literalmente a Hegel a una oficina de contabilidad.
Pero la analogía resulta sugerente.
El empresario puede creer que tiene poder sobre el contador porque paga su salario o sus honorarios.
“Usted haga lo que yo le estoy diciendo”.
Sin embargo, quien conoce la estructura de las cuentas, las obligaciones, los pasivos, los impuestos, los flujos y las inconsistencias es precisamente el profesional.
El supuesto amo termina dependiendo del conocimiento del supuesto subordinado.
Y allí aparece una forma particularmente peligrosa de servidumbre profesional: cuando una persona entrega voluntariamente su criterio a cambio de conservar la comodidad de obedecer.
Ya no piensa:
“¿Esto representa correctamente la realidad?”
Piensa:
“¿Esto es lo que mi jefe quiere que haga?”
La diferencia entre ambas preguntas es enorme.
Una pertenece a un profesional.
La otra pertenece simplemente a un ejecutor.
El contador tampoco es un simple notario
En el artículo original que escribí sobre este tema en 2017 afirmaba que los contadores eran una especie de “notarios de las empresas”.
Hoy matizaría aquella afirmación.
La legislación colombiana concede al contador público una facultad extraordinariamente relevante: **dar fe pública sobre hechos propios del ámbito de su profesión**.
Pero precisamente por ello su responsabilidad es todavía mayor que la de alguien que simplemente registra o autentica lo que otro afirma.
El Código de Ética aplicable a los profesionales de la contaduría establece que una característica esencial de esta profesión es asumir la responsabilidad de actuar en **interés público**. Su deber, por tanto, no consiste exclusivamente en satisfacer las necesidades de un cliente o de la empresa para la cual trabaja.
Esa diferencia es fundamental.
El contador no debería preguntarse únicamente:
“¿Puedo contabilizarlo?”
Debería preguntarse también:
“¿Representa la realidad?”
“¿Es técnicamente defendible?”
“¿Puede inducir a error?”
“¿Estaría dispuesto a sostener este criterio frente a una junta directiva, un inversionista, una autoridad o un juez?”
“¿Firmaría esto si mi nombre tuviera que aparecer públicamente al lado?”
Cuando cambia la pregunta, cambia también la profesión.
Cuando la mentira contable se convierte en cultura
El mayor riesgo no aparece cuando se altera una cifra aislada.
Aparece cuando la organización aprende que alterar cifras es normal.
Entonces comienza algo mucho más peligroso.
Los socios cargan gastos personales a la compañía.
Los inventarios dejan de coincidir con la realidad.
Las cuentas por cobrar sobreviven durante años aunque nadie espere recuperarlas.
Los activos se convierten en depósitos donde esconder pérdidas.
Los empleados descubren cuáles operaciones “no conviene preguntar”.
Y quien conoce demasiado termina adquiriendo un extraño poder dentro de la organización.
Lo he visto.
Una empresa metalmecánica vendía como chatarra los desperdicios resultantes de sus procesos productivos. Los recursos de esas ventas eran retirados directamente por algunos socios sin reflejar adecuadamente lo ocurrido.
Durante años aparentemente no pasó nada.
Hasta que llegó una crisis.
La empresa necesitó desesperadamente conocer qué inventarios tenía disponibles y descubrió que los registros no correspondían con la realidad.
Entonces apareció la indignación:
“¡Nos han robado!”
Probablemente alguien había robado.
Pero mucho antes había ocurrido algo más importante:
La organización había aprendido de sus propios dueños que era aceptable construir una realidad distinta a la registrada.
La corrupción organizacional rara vez comienza con grandes delitos.
Con frecuencia empieza con pequeñas excepciones justificadas por personas que se consideran a sí mismas perfectamente honestas.
Una cosa es planeación; otra, falsificación
Nada de esto significa que un empresario deba renunciar a una legítima planeación tributaria, financiera o societaria.
Todo lo contrario.
Una buena administración debe conocer las alternativas que permite la ley, estructurar eficientemente sus operaciones, aprovechar tratamientos tributarios legítimos y escoger racionalmente entre diferentes posibilidades.
Eso es estrategia.
Algo muy diferente es modificar retrospectivamente la realidad para producir el resultado que necesitamos.
La frontera puede resumirse de manera sencilla:
Planear consiste en decidir inteligentemente qué hacer dentro de las reglas; manipular consiste en cambiar la representación de lo que ya ocurrió para obtener una apariencia conveniente.
Confundir ambas cosas puede resultar extraordinariamente costoso.
La independencia profesional tiene un precio
Todo esto suena sencillo hasta que aparece la frase:
“Si usted no lo hace, buscamos otro contador que sí lo haga”.
Allí comienza realmente la ética.
Porque la ética tiene poco mérito cuando ser correcto no cuesta nada.
La independencia profesional se demuestra precisamente cuando conservarla significa arriesgar un cliente, una relación o incluso un empleo.
El marco ético de la profesión contempla precisamente situaciones donde existen presiones provenientes de superiores, colegas o terceros y establece mecanismos para identificar, evaluar y enfrentar esas amenazas. Incluso contempla que, agotadas las alternativas razonables, el profesional pueda tener que desvincularse del asunto que origina el conflicto.
No siempre será fácil.
Pero existe una verdad incómoda:
Quien alquila su criterio profesional termina vendiendo mucho más que unas horas de trabajo, - Termina vendiendo aquello que hacía valiosa su profesión -.
Y ahora que llegó la inteligencia artificial ...
Existe además una razón nueva para recuperar esta discusión.
Una parte cada vez mayor del trabajo mecánico de la contabilidad será automatizada.
Clasificar operaciones, conciliar cuentas, detectar anomalías, preparar reportes, proyectar escenarios o revisar miles de transacciones son tareas en las que la inteligencia artificial avanzará extraordinariamente rápido.
Por eso el valor futuro del contador difícilmente estará en registrar lo que ocurrió.
Estará en comprenderlo, cuestionarlo, interpretarlo y tener el carácter para decir lo que significa.
Paradójicamente, cuanto más inteligente sea la tecnología, más importante será el juicio humano.
La máquina podrá encontrar la inconsistencia.
Pero alguien tendrá que decidir qué hacer frente a ella.
Y esa decisión seguirá siendo moral.
Los números necesitan alguien que sea capaz de decir la verdad
Quizás entonces la pregunta inicial estaba equivocada.
El contador no debería escoger entre ser cómplice o notario.
Tiene una responsabilidad mucho más interesante.
Ser uno de los guardianes de la verdad económica de la organización.
No porque sea dueño de la verdad.
No porque pueda garantizar que cada estimación sea perfecta.
Y tampoco porque deba enfrentarse permanentemente con empresarios y administradores.
Precisamente lo contrario.
Su trabajo consiste en ayudarles a ver aquello que quizá preferirían no ver.
Una pérdida.
Una cartera deteriorada.
Un negocio que destruye valor.
Un inventario inexistente.
Una obligación que se está acumulando.
Una decisión tributaria riesgosa.
Una empresa menos rentable de lo que imaginaban.
Eso también es crear valor.
Probablemente sea una de las formas más importantes de hacerlo.
Porque para dirigir correctamente una empresa primero hay que conocerla.
Y para conocerla existe una condición previa que ningún sistema de información, ninguna norma internacional y ninguna inteligencia artificial podrá reemplazar: Tener el valor de decirse la verdad.
La confianza comienza con la verdad
El verdadero valor de un profesional no está en su capacidad de complacer, sino en su integridad para actuar con independencia, incluso cuando hacerlo resulte incómodo.
Porque la confianza no se exige ni se improvisa. Se construye con tiempo, se fortalece con la consistencia y se demuestra con hechos.
Y quizás allí reside la mayor responsabilidad de quien asesora a una empresa: comprender que su lealtad no consiste en decir lo que el empresario quiere escuchar, sino aquello que necesita saber.
Al final, la confianza no nace de tener siempre la razón, sino de tener el carácter para defender la verdad.
---
Nota: Este ensayo fue publicado originalmente en 2017 y revisado sustancialmente en 2026 a partir de nuevas experiencias empresariales y de una reflexión más amplia sobre ética, responsabilidad profesional y de gobierno corporativo con el grupo maravilloso de BAEZ Auditores y Asociados.
Comentarios recientes